
Le malus écologique 2026 est une taxe payée une seule fois, lors de la première immatriculation d’un véhicule de tourisme en France. Il se déclenche dès 108 g/km de CO2 et atteint 80 000 euros à partir de 192 g/km, auxquels s’ajoute un malus au poids au-delà de 1 500 kg. Les voitures électriques, les familles d’au moins trois enfants et les personnes en situation de handicap bénéficient d’une exonération ou d’une réduction. Le simulateur ci-dessus additionne les deux taxes selon vos émissions et la masse de votre véhicule.
Simulateur de malus écologique 2026
Estimez le malus CO2 et le malus au poids dus lors de la première immatriculation, barème de la loi de finances 2026.
Comment fonctionne le malus écologique en 2026 ?
Une taxe payée une seule fois à l’immatriculation
Le malus écologique frappe l’achat des véhicules de tourisme les plus émetteurs. Vous le réglez au moment d’établir le certificat d’immatriculation, en une seule fois. Il s’ajoute alors à la taxe régionale qui compose l’essentiel du prix de la carte grise.
Contrairement à une taxe annuelle, ce malus ne se répète pas chaque année. Un véhicule déjà immatriculé en France n’y est donc pas soumis une seconde fois lors de sa revente d’occasion.
Deux malus distincts : le CO2 et le poids
Le dispositif repose sur deux taxes cumulables. Le malus CO2 sanctionne les émissions de dioxyde de carbone mesurées en norme WLTP. Le malus au poids, ou taxe sur la masse en ordre de marche, vise les véhicules les plus lourds.
Les deux se calculent à partir d’informations figurant sur le certificat d’immatriculation. Le taux de CO2 se lit au champ V.7, tandis que la masse en ordre de marche apparaît au champ G.1.
Le malus écologique se paie une seule fois, à la première immatriculation. Un même véhicule ne peut donc pas être taxé de nouveau lors d'une revente d'occasion en France.
Le barème du malus CO2 2026
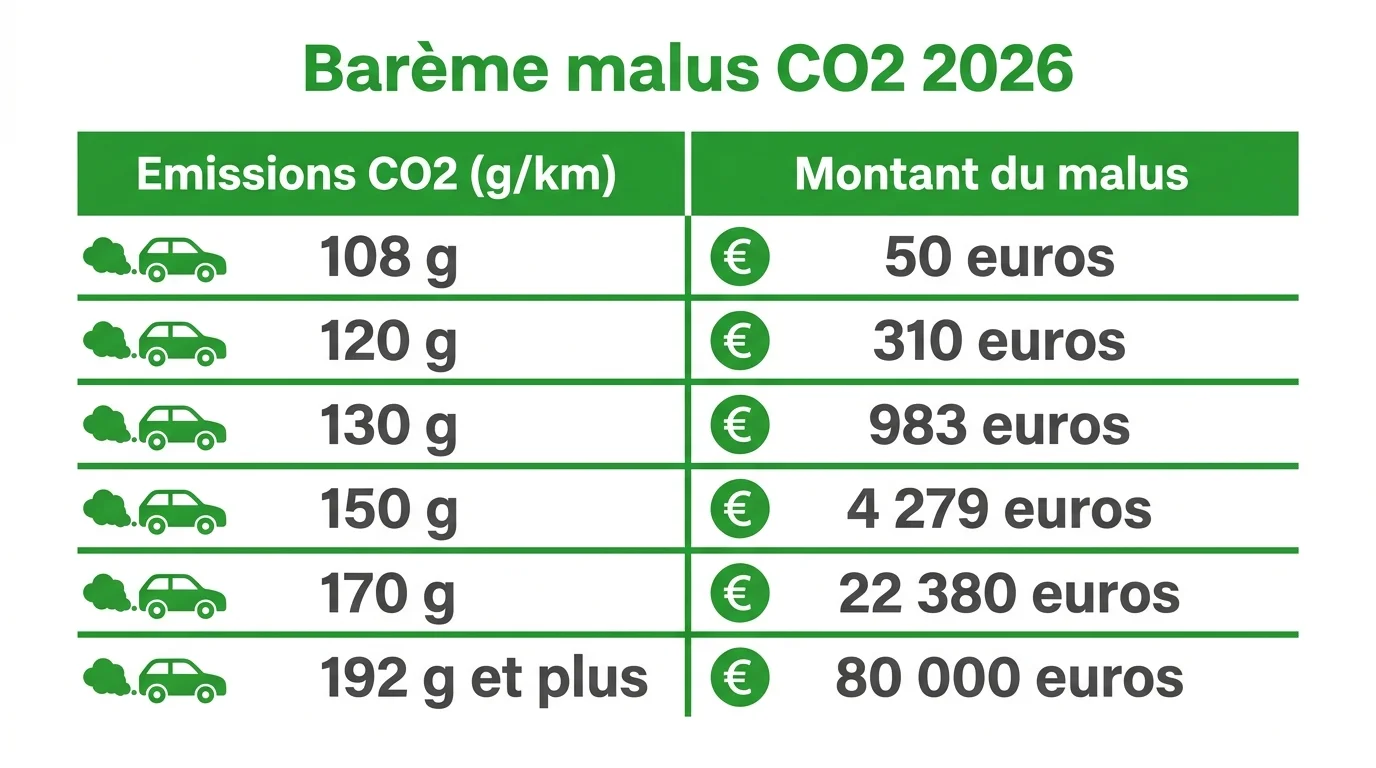
En 2026, la loi de finances durcit encore le barème du malus CO2. Le seuil de déclenchement passe de 113 à 108 g/km et le montant maximal grimpe à 80 000 euros. L’administration détaille ce dispositif sur la fiche officielle du malus CO2.
Un seuil de déclenchement abaissé à 108 g/km
La première tranche taxée commence à 108 g/km, pour un malus de 50 euros. Chaque gramme supplémentaire alourdit la note selon une progression rapide. Un véhicule émettant 120 g/km paie déjà 310 euros, contre 983 euros à 130 g/km.
Cette baisse du seuil capte de nombreux modèles thermiques qui échappaient à la taxe l’an dernier. Les citadines et berlines essence les plus sobres restent sous la barre, mais beaucoup de SUV compacts dépassent désormais 130 g/km.
Des tranches jusqu’au plafond de 80 000 euros
Le barème progresse tranche par tranche jusqu’à un plafond atteint dès 192 g/km. Voici quelques valeurs de référence pour situer votre véhicule.
| Émissions CO2 (g/km) | Montant du malus |
|---|---|
| 108 g/km | 50 € |
| 120 g/km | 310 € |
| 130 g/km | 983 € |
| 150 g/km | 4 279 € |
| 170 g/km | 22 380 € |
| 192 g/km et plus | 80 000 € |
Entre ces paliers, chaque gramme compte. Comparez précisément deux motorisations proches avant l’achat, car un écart de quelques grammes se traduit parfois par plusieurs milliers d’euros.
Le malus au poids 2026
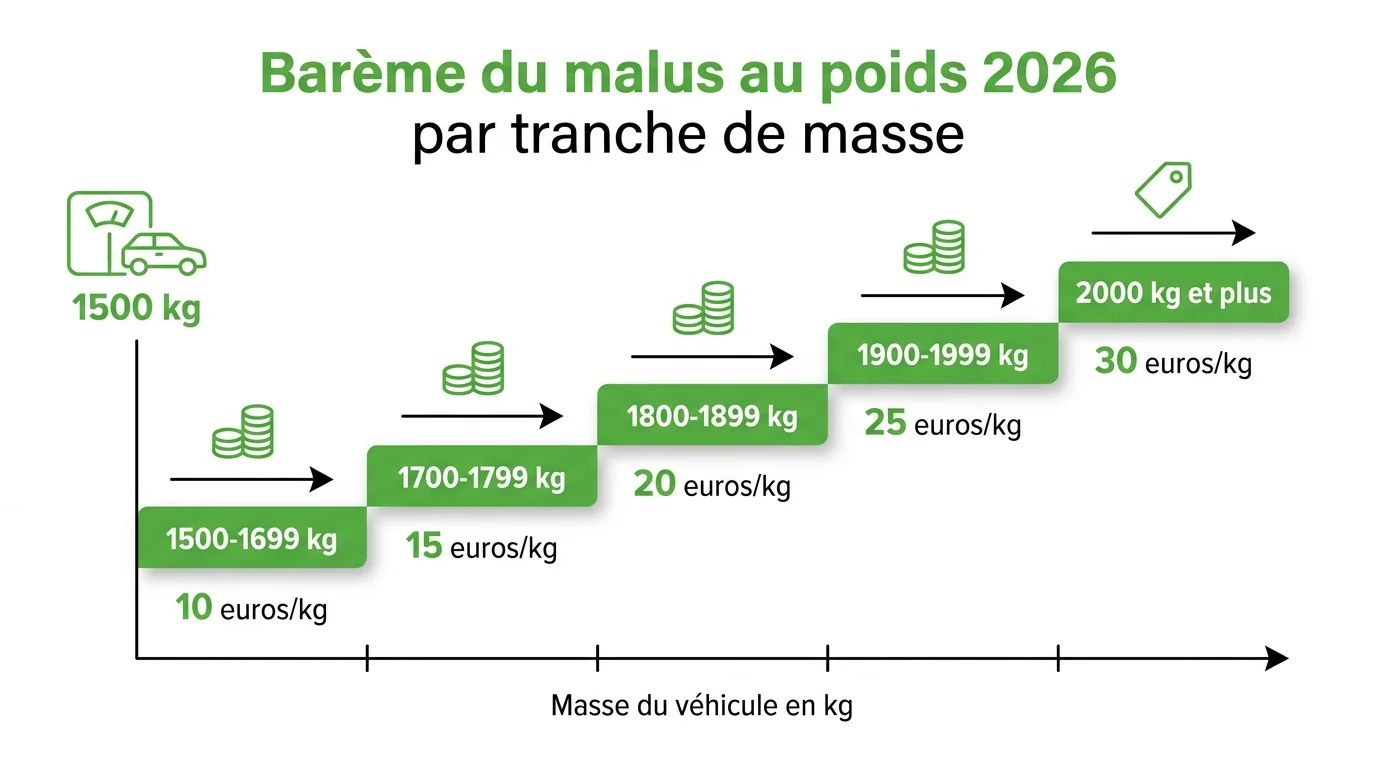
Instauré pour freiner l’essor des véhicules les plus lourds, le malus au poids se cumule avec le malus CO2. En 2026, son seuil de déclenchement descend nettement, comme le rappelle la fiche sur la taxe de masse.
Un seuil qui descend à 1 500 kg
Le malus au poids s’applique désormais dès 1 500 kg de masse en ordre de marche, contre 1 600 kg auparavant. Cet abaissement de 100 kg fait entrer dans le champ de la taxe de nombreux SUV et breaks familiaux.
Certaines motorisations profitent d’un abattement sur la masse retenue. Les hybrides non rechargeables bénéficient d’une réduction de 100 kg, et les hybrides rechargeables de plus de 50 km d’autonomie d’un abattement de 200 kg, plafonné à 15 % de la masse. Les véhicules électriques restent totalement exonérés.
Un calcul par tranches marginales
Le malus au poids se calcule par tranches marginales, à la manière de l’impôt sur le revenu. Chaque kilogramme au-dessus de 1 500 kg est taxé selon la tranche dans laquelle il tombe. Voici les tarifs par kilogramme applicables en 2026 :
- de 1 500 à 1 699 kg : 10 euros par kilogramme
- de 1 700 à 1 799 kg : 15 euros par kilogramme
- de 1 800 à 1 899 kg : 20 euros par kilogramme
- de 1 900 à 1 999 kg : 25 euros par kilogramme
- à partir de 2 000 kg : 30 euros par kilogramme
Concrètement, un véhicule de 1 750 kg paie 2 000 euros pour les 200 premiers kilogrammes taxés, puis 750 euros pour les 50 suivants, soit 2 750 euros au total.
Cumul des malus et exonérations
Le plafond commun du malus CO2 et du malus au poids
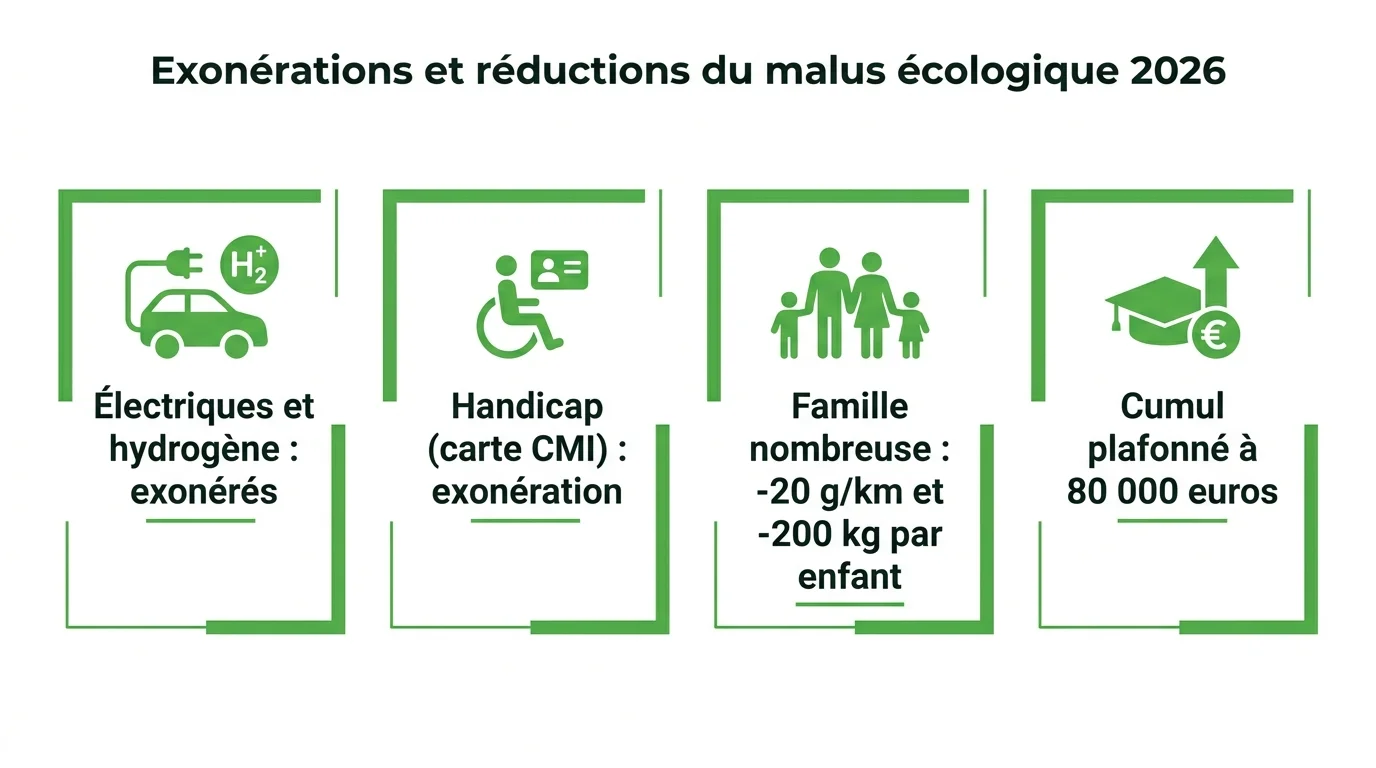
Lorsque les deux taxes s’appliquent, elles s’additionnent, mais leur somme reste bornée. En 2026, le cumul du malus CO2 et du malus au poids ne peut pas dépasser 80 000 euros, soit le montant maximal du malus CO2.
Ce plafond commun protège les véhicules à la fois très émetteurs et très lourds d’une double sanction sans limite. Il est toutefois amené à disparaître à l’horizon 2028, ce qui alourdira encore la facture des modèles concernés.
En 2026, l'addition du malus CO2 et du malus au poids est plafonnée à 80 000 euros. Ce plafond commun devrait disparaître en 2028.
Électriques, handicap et familles nombreuses
Plusieurs situations donnent droit à une exonération ou à une réduction :
- véhicules électriques et à hydrogène : exonération totale des deux malus
- carte mobilité inclusion mention invalidité : exonération du malus
- familles d’au moins trois enfants : réduction de 20 g/km et de 200 kg par enfant
Les véhicules électriques et à hydrogène restent la voie la plus simple pour éviter tout malus. Avant d’acheter, pensez aussi à vérifier votre vignette Crit’Air, car elle conditionne l’accès aux zones à faibles émissions.
La réduction famille nombreuse concerne un véhicule d’au moins cinq places. Elle n’est jamais déduite à l’immatriculation : vous payez le malus en totalité, puis vous en demandez le remboursement selon la procédure dédiée aux familles.
Le malus sur un véhicule d’occasion importé
Importer une voiture d’occasion depuis l’étranger ne permet pas d’échapper au malus. Lors de sa première immatriculation en France, le véhicule est soumis au barème en vigueur l’année de sa première mise en circulation à l’étranger.
Une décote s’applique toutefois pour tenir compte de l’ancienneté. Le malus calculé est réduit de 10 % par année entamée depuis la première immatriculation. Un véhicule mis en circulation il y a cinq ans voit ainsi son malus diminué de moitié.
Au-delà de dix ans, la décote atteint 100 % et le malus s’annule. Pour estimer le montant dû, indiquez l’année de première immatriculation dans le simulateur, qui applique automatiquement cet abattement. Si vous hésitez sur la puissance administrative du véhicule importé, vous pouvez d’abord convertir les kW en chevaux fiscaux.