
La LOA (location avec option d’achat) vous laisse racheter la voiture en fin de contrat, alors que la LLD (location longue durée) impose de la restituer. La LOA affiche des loyers un peu plus bas mais laisse l’entretien à votre charge, tandis que la LLD réunit le plus souvent entretien et assistance dans un budget fixe. Choisissez la LOA si vous voulez garder la possibilité d’acheter et roulez modérément, la LLD si vous changez souvent de voiture sans vouloir gérer la revente. Dans tous les cas, comparez le coût total sur la durée, pas seulement la mensualité affichée.
LOA ou LLD : le comparatif poste par poste
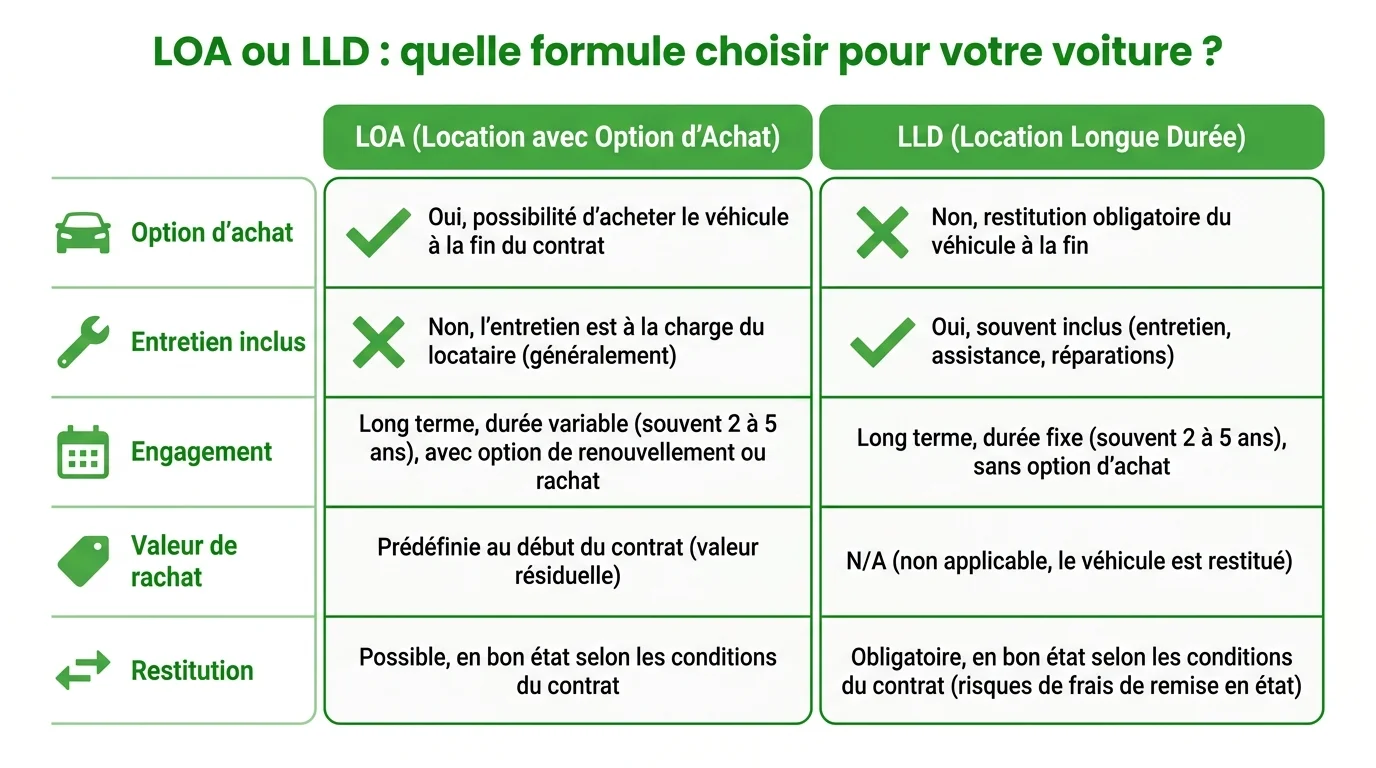
Les deux formules reposent sur le même principe : vous payez un loyer mensuel pour rouler dans une voiture qui ne vous appartient pas pendant le contrat. La différence tient à ce qui se passe à la fin et à ce qui est compris dans le prix. Le tableau ci-dessous résume les postes qui les départagent.
| Critère | Formule la plus avantageuse |
|---|---|
| Loyer mensuel affiché | LOA, souvent 40 à 80 euros de moins |
| Entretien et assistance | LLD, généralement inclus dans le loyer |
| Devenir propriétaire | LOA, grâce à l’option d’achat |
| Budget sans surprise | LLD, tout est forfaitisé |
| Souplesse en fin de contrat | LOA, rachat ou restitution au choix |
Option d’achat et propriété en fin de contrat
C’est la vraie ligne de partage entre les deux contrats. Avec la LOA, vous connaissez dès la signature le prix de rachat, appelé valeur résiduelle, et vous décidez en fin de contrat de lever ou non l’option. Avec la LLD, aucune option n’existe : la voiture repart chez le loueur, quoi qu’il arrive.
La LOA reste juridiquement un crédit à la consommation, avec le délai de rétractation et les protections qui vont avec. Vous pouvez consulter le régime légal de la LOA et de la LLD pour connaître vos droits exacts avant de signer. La LLD, elle, est une pure location de service, sans promesse de vente.
Entretien, assurance et services inclus
La LLD inclut le plus souvent l’entretien courant, l’assistance et parfois les pneus dans un forfait unique. La LOA propose ces services en option : la mensualité de base paraît plus douce, mais l’entretien tombe ensuite sur votre budget. À kilométrage et durée identiques, l’écart de loyer se réduit une fois ces prestations ajoutées.
L’assurance, elle, reste à votre charge dans les deux cas et pèse lourd sur un premier contrat. Anticiper l’assurance d’un jeune conducteur évite de découvrir une prime salée une fois le leasing engagé.
Loyers, apport et premier loyer majoré
Le loyer dépend de trois curseurs : la durée, le kilométrage annuel et l’apport initial. Un apport élevé, souvent présenté comme un premier loyer majoré, abaisse la mensualité mais mobilise votre trésorerie tout de suite. Plus vous roulez, plus le loyer grimpe, car la voiture se déprécie davantage.
En 2025, la LOA et la LLD réunies financent près de 45 % des voitures neuves immatriculées en France : la location a clairement supplanté l'achat comptant.
Comment estimer le coût total de chaque formule ?
Comparateur de coût total : LOA, LLD ou achat
Renseignez les loyers et les apports de vos devis pour comparer le coût réel de chaque formule sur toute la durée du contrat, entretien et revente compris.
Formule LOA
Formule LLD
Estimation indicative à partir de vos chiffres. Les frais de dossier, l'assurance et les éventuels frais de remise en état à la restitution ne sont pas compris.
Une mensualité basse ne dit rien du prix réellement payé au bout du contrat. Pour trancher, additionnez l’apport, tous les loyers, le budget entretien et, en LOA, le prix de rachat moins la valeur de revente espérée. Le comparateur ci-dessous fait ce calcul pour vos trois scénarios et désigne la formule la moins chère selon vos chiffres.
Kilométrage, restitution et pièges à éviter
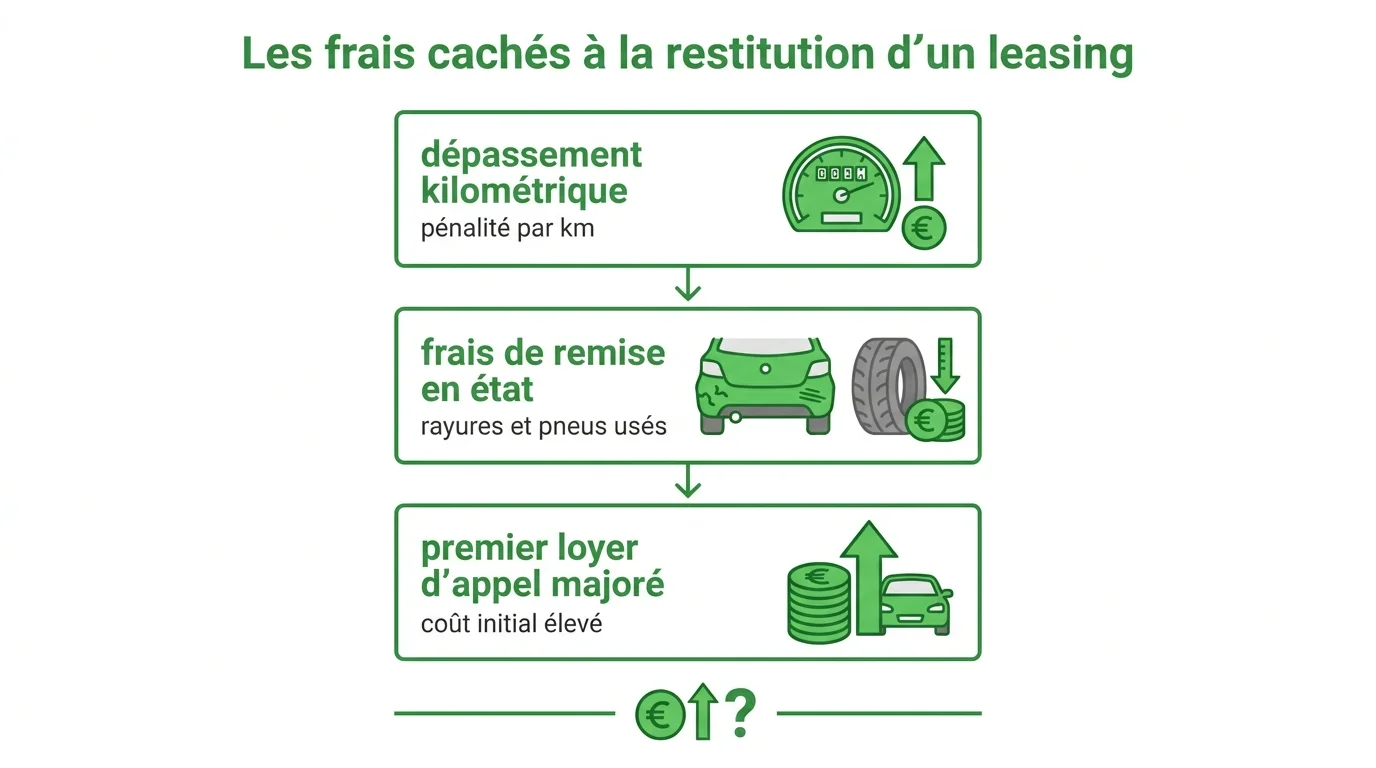
La plupart des mauvaises surprises n’arrivent pas pendant le contrat, mais au moment de rendre la voiture. Deux postes concentrent les litiges : le kilométrage et l’état du véhicule. Un troisième, plus discret, se cache dans la façon dont le loyer vous est présenté.
Dépassement kilométrique et frais de remise en état
Chaque contrat fixe un forfait de kilomètres, et tout dépassement se facture au kilomètre, généralement entre 0,05 et 0,30 euro selon le modèle. À la restitution, un expert compare aussi l’état de la voiture à une grille d’usure de référence. Voici les frais qui reviennent le plus souvent sur le procès-verbal de reprise.
- Rayures, impacts et jantes frottées au-delà de l’usure normale.
- Pneus trop usés ou non conformes à l’origine.
- Éléments manquants : double des clés, câble de recharge, cartes.
- Kilomètres supplémentaires facturés au tarif du contrat.
Photographiez le véhicule avant de le rendre et faites réparer les petits chocs vous-même : c’est presque toujours moins cher que la facture du loueur.
Le piège des loyers d’appel
Les publicités mettent en avant des loyers spectaculaires, parfois sous les 100 euros par mois. Ce loyer d’appel repose presque toujours sur un premier loyer majoré de plusieurs milliers d’euros ou un kilométrage très bas. Une fois l’apport lissé sur la durée, la mensualité réelle rejoint le marché.
Un loyer d'appel très bas cache presque toujours un gros premier loyer ou un kilométrage sous-évalué : c'est le coût total, pas la mensualité, qui doit guider votre décision.
LOA, LLD ou achat : pour quel profil ?
Aucune formule n’est meilleure dans l’absolu : tout dépend de votre kilométrage, de votre envie de posséder la voiture et de votre horizon de détention. Voici comment situer votre profil.
Quand la LOA fait la différence
La LOA récompense ceux qui hésitent encore à s’engager sur la propriété. Elle a du sens dans les situations suivantes.
- Vous roulez modérément et restez dans le forfait kilométrique.
- Vous voulez garder l’option d’acheter la voiture à un prix connu d’avance.
- Vous acceptez de gérer vous-même l’entretien pour payer moins cher chaque mois.
Quand la LLD est plus avantageuse
La LLD vise la tranquillité totale et un budget verrouillé. Elle convient si vous changez de voiture tous les trois ou quatre ans et ne voulez jamais vous soucier de la revente. Le forfait tout compris facilite aussi la gestion pour un indépendant qui préfère une charge mensuelle stable.
Crédit classique ou achat comptant : le bon calcul
Sur longue durée, le crédit auto reste souvent le moins cher si vous gardez la voiture au-delà de sept ans. Vous devenez propriétaire, la mensualité disparaît une fois le prêt soldé, et la valeur restante vous revient. Avant de vendre, pensez à estimer la valeur de revente pour comparer honnêtement l’achat et la location.
Questions fréquentes
Peut-on résilier une LOA ou une LLD avant la fin ?
Oui, mais la sortie anticipée coûte cher dans les deux cas. En LOA, vous pouvez solder le contrat en payant les loyers restants et le rachat. En LLD, des indemnités de résiliation s’appliquent et grimpent vite si vous partez tôt.
Le premier loyer majoré est-il remboursé ?
Non, l’apport ou premier loyer majoré n’est jamais restitué. Il s’agit d’une avance qui réduit vos mensualités, pas d’une caution. Intégrez-le toujours dans le coût total avant de comparer deux offres.
Peut-on négocier le prix de rachat en fin de LOA ?
La valeur résiduelle est fixée au contrat et ne se négocie pas en cours de route. En revanche, si le prix de rachat dépasse la valeur de marché de la voiture, mieux vaut renoncer à l’option et rendre le véhicule. C’est là que connaître la cote réelle de votre modèle change la décision.