
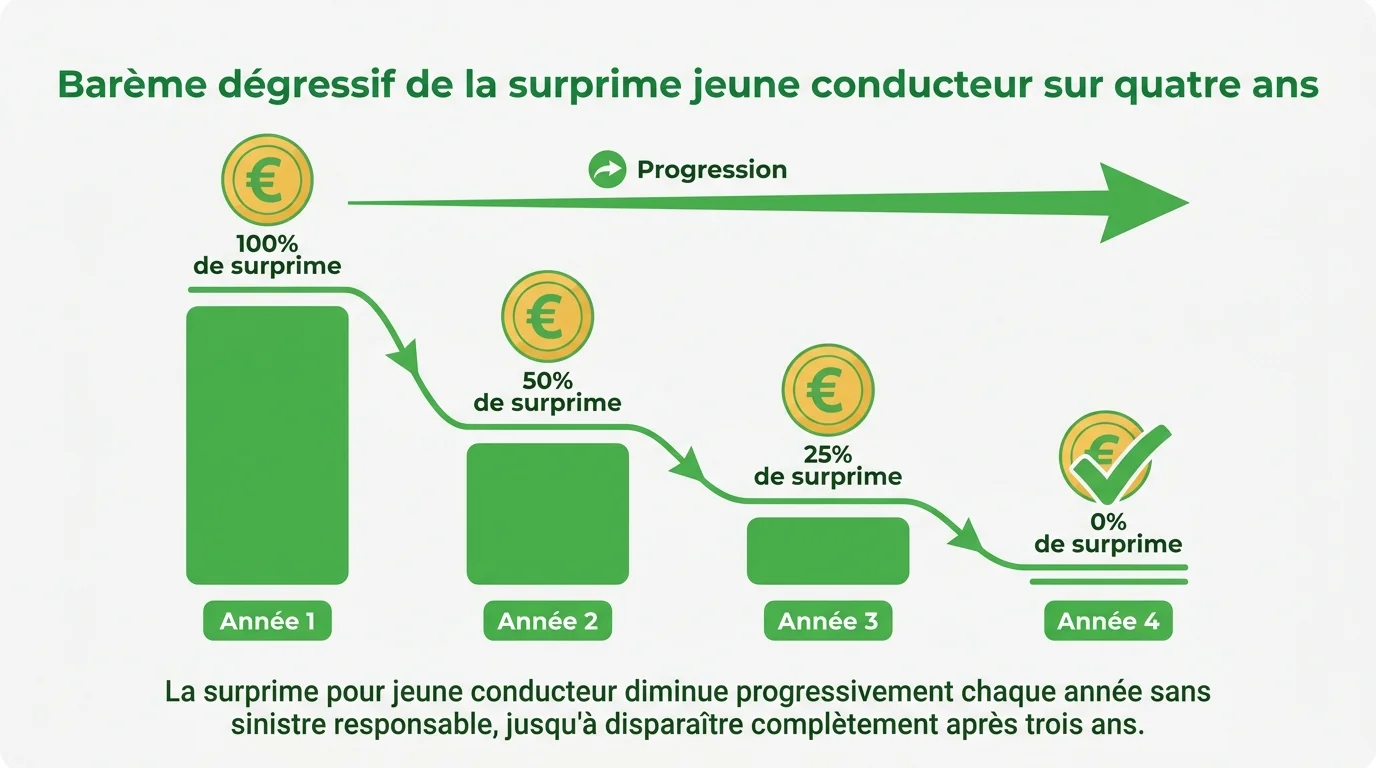
Un jeune conducteur paie une surprime légale plafonnée à 100 % la première année, réduite de moitié chaque année sans accident responsable (50 % la deuxième, 25 % la troisième), avant de disparaître au bout de trois ans. La conduite accompagnée divise cette majoration par deux dès le départ. Pour alléger la facture, vous pouvez choisir une voiture de faible puissance, ajuster votre formule, être ajouté comme conducteur secondaire sur le contrat d’un parent ou choisir une assurance au kilomètre. Voici les règles précises et les leviers concrets, sans recommander d’assureur en particulier.
Pourquoi les jeunes conducteurs paient-ils une surprime ?
La surprime est une majoration que l’assureur ajoute à votre cotisation tant que vous manquez d’expérience au volant. Elle compense un risque statistique plus élevé d’accident pendant les premières années de conduite. Vous êtes concerné si vous détenez le permis depuis moins de trois ans ou si vous êtes assuré à votre nom depuis moins de trois ans.
Une majoration légale plafonnée à 100 %
Le Code des assurances encadre strictement cette surprime : elle ne peut pas dépasser 100 % de votre cotisation de référence la première année. Autrement dit, votre tarif peut au maximum doubler, mais pas tripler. Bon à savoir : cette majoration n’est pas obligatoire, toutes les compagnies ne l’appliquent pas de la même manière, alors vérifiez ce point avant de signer.
Pour connaître le cadre officiel et vos droits, consultez la fiche pratique de l’assurance auto jeune conducteur sur le site de l’administration.
Surprime maximale : 100 % la première année, 50 % la deuxième, 25 % la troisième, puis 0 dès la quatrième année sans accident responsable.
Une dégressivité sur trois ans sans accident
La bonne nouvelle, c’est que cette surprime fond automatiquement. Chaque année passée sans accident responsable, elle est réduite de moitié. Elle disparaît donc totalement après trois années complètes d’assurance sans sinistre à vos torts.
Un accident responsable, en revanche, casse cette dynamique et peut relancer votre malus. En cas d’accrochage, pensez à sécuriser les lieux puis à bien remplir votre constat amiable pour établir clairement les responsabilités.
Simuler votre surprime sur trois ans
Simulateur de surprime jeune conducteur
Estimez votre prime et la surprime réellement payée sur vos trois premières années d'assurance auto.
Avant de comparer les offres, il est utile de chiffrer ce que la surprime va réellement vous coûter sur vos trois premières années. Renseignez votre prime de base annuelle et indiquez si vous avez suivi la conduite accompagnée : le simulateur affiche la prime estimée année par année et le cumul de surprime payée.
La conduite accompagnée pour diviser la surprime par deux
L’apprentissage anticipé de la conduite (AAC), possible dès 15 ans, est le levier le plus puissant pour un futur conducteur. En accumulant des kilomètres encadrés avant le permis, vous prouvez votre expérience aux assureurs. Résultat : la surprime est divisée par deux dès la première année.
Un barème réduit dès la première année
Avec un permis obtenu en conduite accompagnée, la majoration démarre à 50 % au lieu de 100 %, puis suit la même dégressivité. Sur trois ans, l’économie est nette par rapport à un permis classique. Voici le barème appliqué.
| Année d’assurance | Surprime en conduite accompagnée |
|---|---|
| Première année | 50 % |
| Deuxième année | 25 % |
| Troisième année | 12,5 % |
| Quatrième année | 0 % |
Les conditions pour en profiter
Pour bénéficier de ce barème réduit, la formation doit être validée dans les règles : au moins 3 000 kilomètres parcourus avec votre accompagnateur et un suivi pédagogique complet. Conservez votre attestation de fin de formation, l’assureur peut vous la demander. Signalez systématiquement votre parcours AAC lors de la souscription, car cet avantage n’est jamais appliqué d’office.
Comment payer moins cher votre assurance auto ?
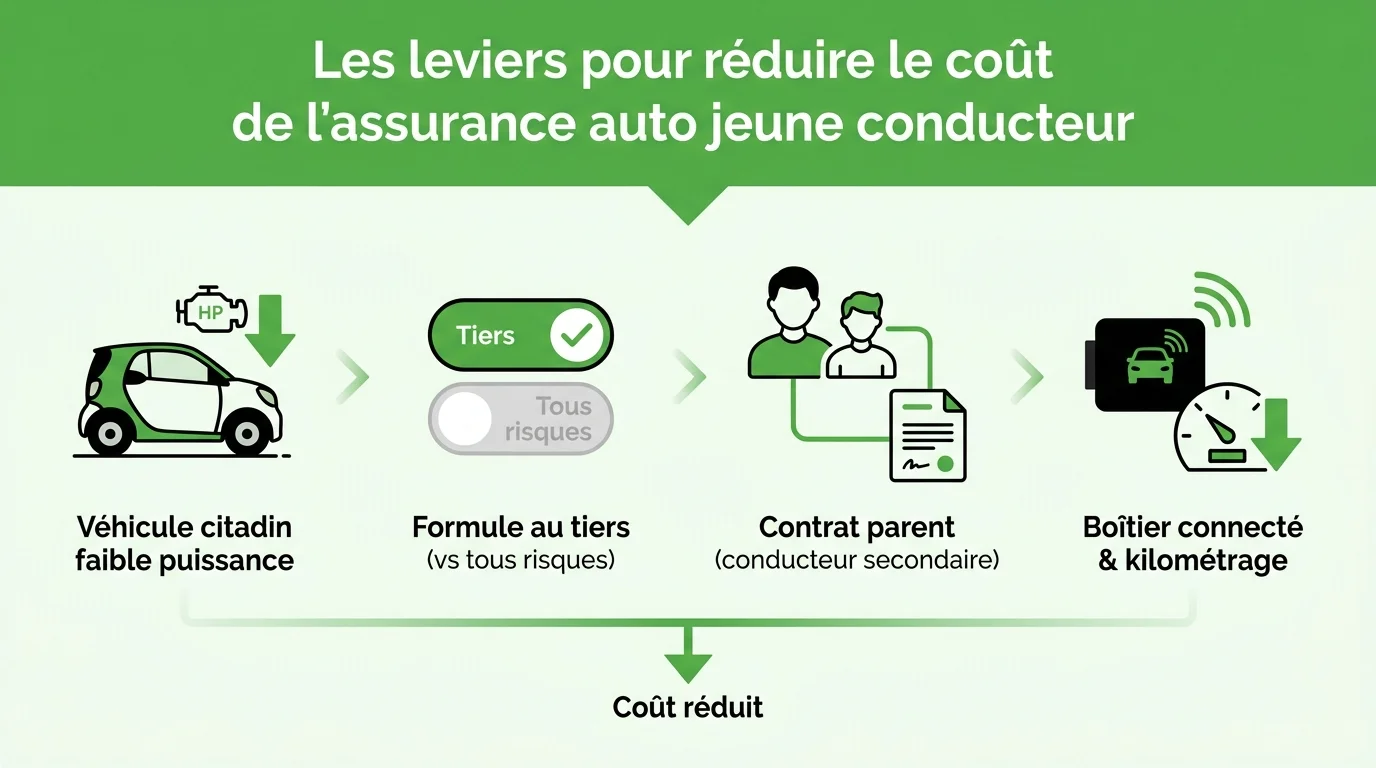
Au-delà de la surprime, plusieurs leviers concrets font baisser la note. Ils jouent sur le véhicule, la formule et votre profil de conduite. Vous pouvez souvent les combiner.
- Choisir une voiture peu puissante et de faible valeur, moins chère à assurer.
- Adapter la formule au tiers ou tous risques selon la valeur réelle du véhicule.
- Être ajouté comme conducteur secondaire sur le contrat d’un parent.
- Choisir une assurance au kilomètre ou connectée si vous roulez peu.
Choisir une voiture de faible puissance
Le véhicule pèse lourd dans le calcul du tarif. Une petite citadine ancienne, peu puissante, envoie un signal de risque faible à l’assureur. Avant l’achat, vous pouvez convertir la puissance en chevaux fiscaux pour comparer objectivement plusieurs modèles.
Ajuster la formule et devenir conducteur secondaire
Sur une voiture d’occasion de faible valeur, une formule au tiers suffit souvent et coûte bien moins cher qu’un contrat tous risques. Autre piste efficace : demander à être inscrit comme conducteur secondaire sur le contrat d’un de vos parents. Vous roulez alors en toute légalité tout en profitant d’une cotisation allégée.
Miser sur l’assurance au kilomètre et la télématique
Si vous ne roulez que ponctuellement, une assurance au kilomètre facture votre usage réel plutôt qu’un forfait annuel. Les offres connectées vont plus loin : un boîtier télématique mesure vos freinages, vos accélérations et vos horaires de conduite. Une conduite souple et prudente peut alors se traduire par une réduction directe sur votre prime.
Les erreurs à éviter absolument
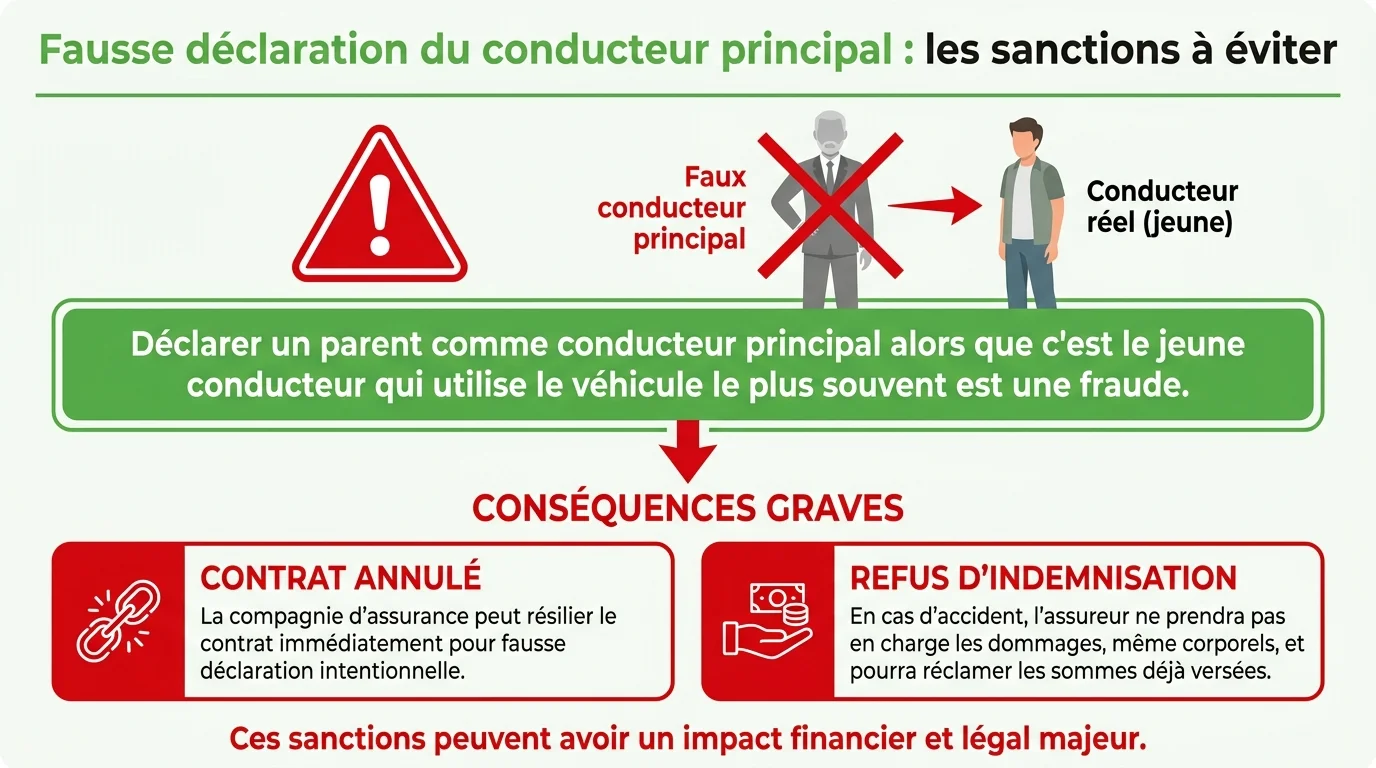
Certaines fausses bonnes idées coûtent très cher aux jeunes conducteurs. La plus dangereuse consiste à déclarer un parent comme conducteur principal alors que c’est vous qui utilisez réellement la voiture. Cette fausse déclaration est lourdement sanctionnée par le Code des assurances.
Déclarer un faux conducteur principal expose à la nullité du contrat et à un refus d'indemnisation total en cas de sinistre.
D’autres réflexes vous pénalisent aussi, souvent sans que vous vous en rendiez compte. Gardez ces points en tête tout au long de vos premières années.
- Ne jamais mentir sur l’identité du conducteur principal ni sur vos antécédents.
- Éviter d’assurer tous risques une vieille voiture qui vaut peu.
- Comparer plusieurs devis plutôt que de renouveler par habitude.
- Rester prudent au volant : une amende pour excès de vitesse peut fragiliser votre permis probatoire.
Questions fréquentes
Combien de temps dure la surprime jeune conducteur ?
La surprime s’applique au maximum pendant trois ans et diminue de moitié chaque année sans accident responsable. Elle disparaît totalement dès la quatrième année d’assurance sans sinistre à vos torts.
La conduite accompagnée supprime-t-elle la surprime ?
Elle ne la supprime pas immédiatement mais la divise par deux dès la première année. Vous démarrez à 50 % de majoration au lieu de 100 %, puis la dégressivité fait le reste sur les années suivantes.
Peut-on être assuré sur la voiture de ses parents ?
Oui, en figurant comme conducteur secondaire sur leur contrat, ce qui est parfaitement légal et souvent économique. En revanche, vous déclarer conducteur principal alors qu’ils le sont réellement est une fraude à éviter absolument.