
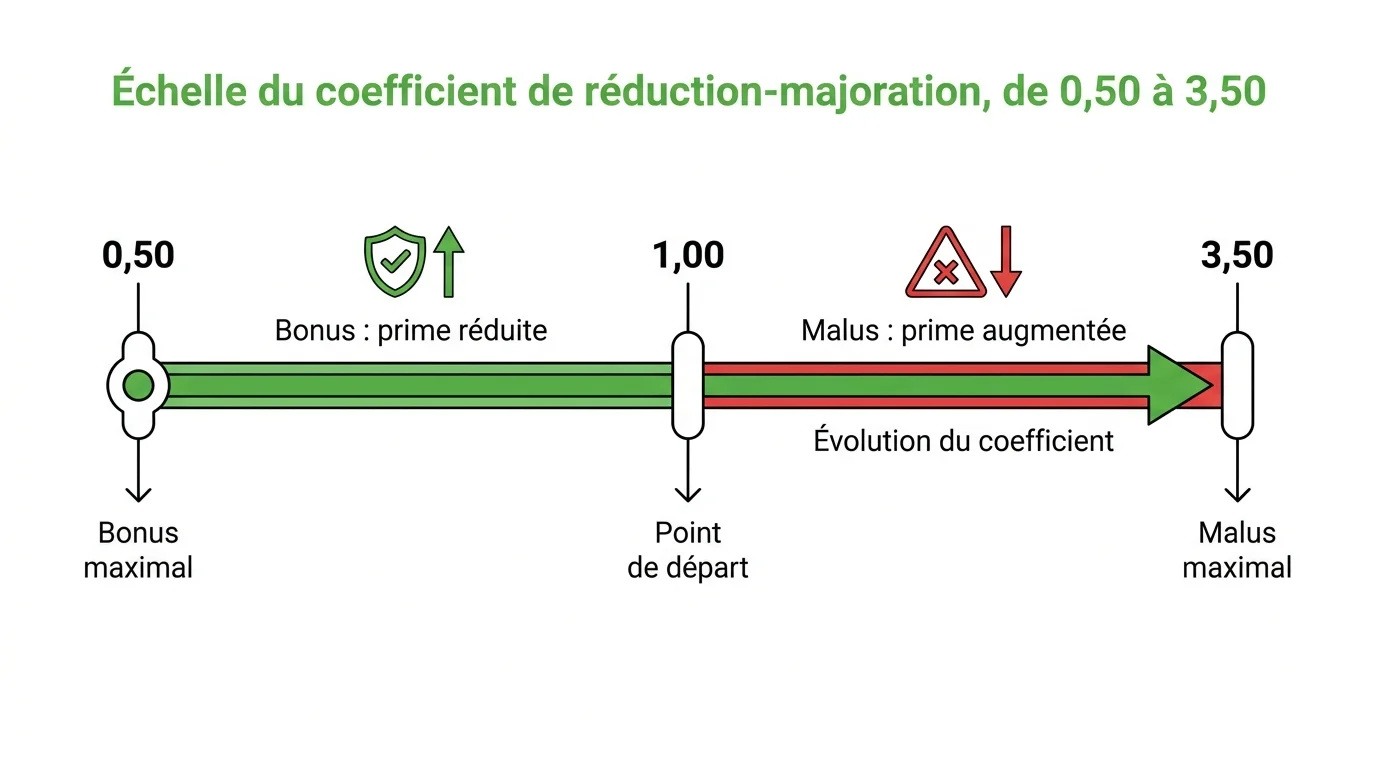
Le bonus-malus, ou coefficient de réduction-majoration (CRM), part de 1 à la souscription et évolue chaque année selon votre comportement au volant. Il diminue de 5 % par année sans accident responsable (coefficient multiplié par 0,95) et augmente de 25 % à chaque sinistre responsable (multiplié par 1,25). Ce coefficient reste encadré entre 0,50, le bonus maximal, et 3,50, le malus maximal. Après deux années consécutives sans sinistre, il ne peut plus dépasser 1.
Simulateur de bonus-malus (CRM)
Renseignez votre coefficient de départ, votre prime annuelle de référence et votre historique de sinistres responsables. Le simulateur applique le barème officiel du Code des assurances et vous donne le coefficient année par année.
Simulateur informatif basé sur l'annexe de l'article A121-1 du Code des assurances (réduction de 5 % par année sans sinistre, majoration de 25 % par sinistre responsable, 12,5 % en responsabilité partagée, plancher 0,50, plafond 3,50, retour à 1 après 2 ans sans sinistre). Il retient un sinistre responsable maximum par année et une prime strictement proportionnelle au coefficient. Votre assureur peut appliquer d'autres critères de tarification.
Qu’est-ce que le coefficient bonus-malus (CRM) ?
Un coefficient qui part de 1
Le bonus-malus porte le nom officiel de coefficient de réduction-majoration, abrégé en CRM. Il s’applique à une prime de référence fixée par votre assureur et la multiplie pour donner votre cotisation réelle. À la souscription de votre tout premier contrat, ce coefficient vaut toujours 1,00.
Ce mécanisme est identique chez toutes les compagnies, car il est encadré par le Code des assurances. Aucun assureur ne peut donc appliquer un autre barème de calcul, même s’il reste libre de fixer sa prime de référence.
Bonus, malus et prime de référence
Un coefficient inférieur à 1 correspond à un bonus : votre prime baisse. Un coefficient supérieur à 1 traduit un malus : votre prime grimpe. Le coefficient 1,00 est le point de départ neutre, sans réduction ni majoration.
Prenons une prime de référence de 600 euros. Avec un bonus de 0,80, vous réglez 480 euros ; avec un malus de 1,25, la même prime passe à 750 euros. Le coefficient agit donc directement comme un multiplicateur sur votre facture.
La période de référence prise en compte
Le calcul ne porte pas sur l’année civile mais sur les douze mois consécutifs qui précèdent de deux mois l’échéance de votre contrat. Pour une échéance au 1er juin 2026, la période observée court du 1er avril 2025 au 31 mars 2026. Un sinistre déclaré après cette date sera pris en compte sur l’exercice suivant.
Comment calculer votre coefficient chaque année ?
La réduction pour une année sans sinistre
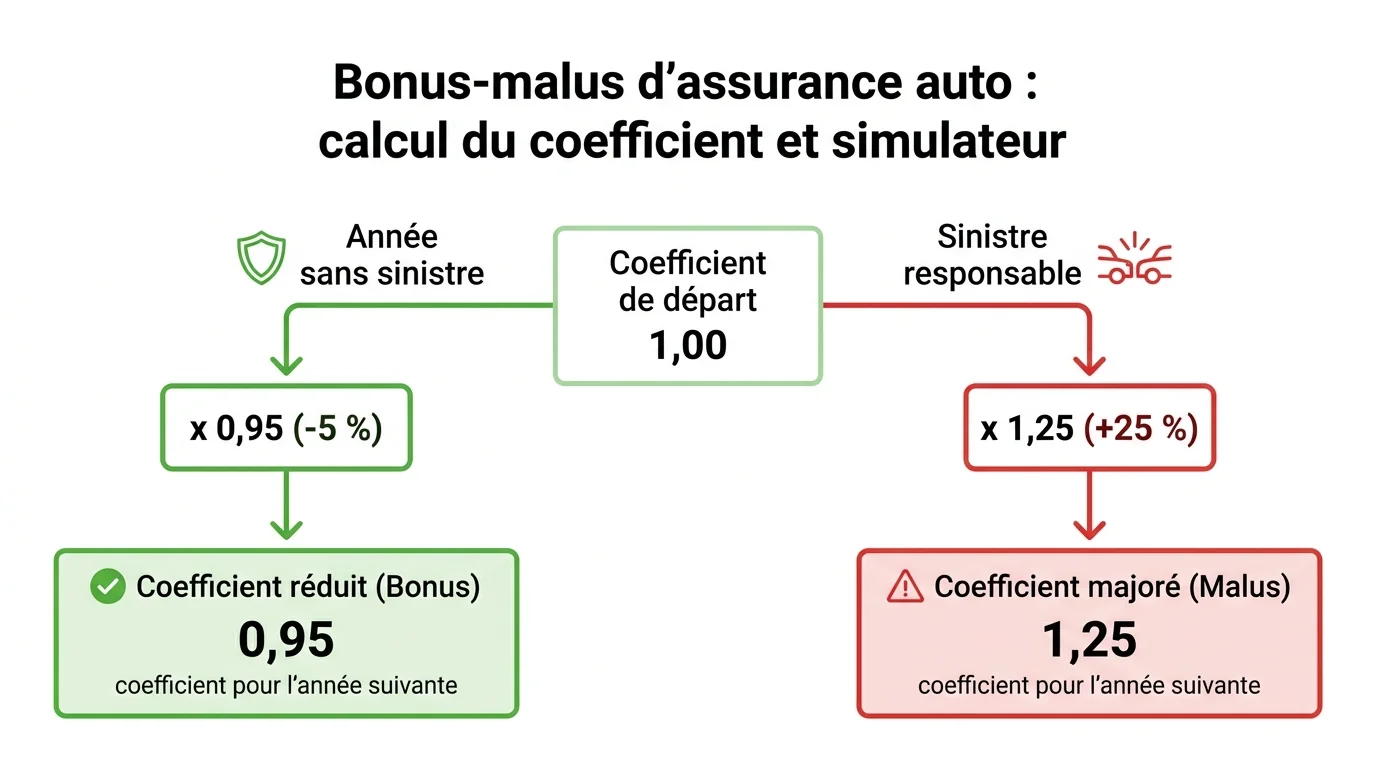
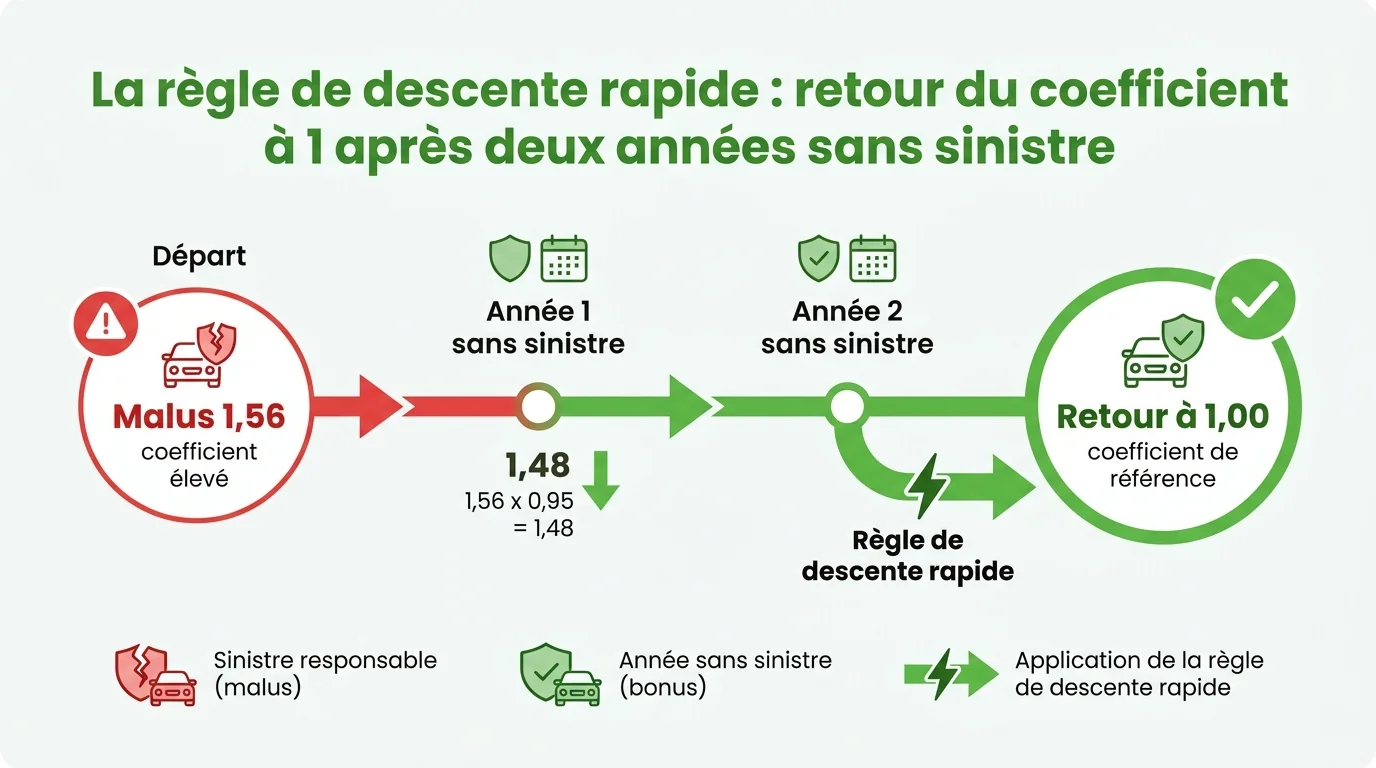
Chaque année sans accident responsable multiplie votre coefficient par 0,95, soit une réduction de 5 %. Le résultat est arrondi à deux décimales. Un conducteur qui part de 1,00 descend ainsi à 0,95 la deuxième année, puis à 0,90 la troisième.
La majoration après un sinistre responsable
Un sinistre dont vous êtes entièrement responsable multiplie le coefficient par 1,25, soit 25 % de hausse. Si votre responsabilité n’est que partagée, la majoration est réduite de moitié et le coefficient est multiplié par 1,125. Deux sinistres responsables la même année se cumulent, chacun appliquant son propre facteur.
Exemple de calcul année par année
Le tableau ci-dessous résume l’effet de chaque situation sur votre coefficient. Le simulateur placé en tête d’article reproduit exactement ce barème sur la durée de votre choix, avec une estimation de prime.
| Situation sur l’année | Effet sur le coefficient |
|---|---|
| Année sans sinistre responsable | x 0,95 (-5 %) |
| Sinistre responsable, tort total | x 1,25 (+25 %) |
| Sinistre en responsabilité partagée | x 1,125 (+12,5 %) |
| Sinistre non responsable | Aucun changement |
| Bonus maximal atteint | 0,50 |
| Malus maximal atteint | 3,50 |
Bonus 50, plancher et plafond du coefficient
Le bonus maximal à 0,50
Le coefficient ne peut pas descendre sous 0,50, un palier surnommé bonus 50. Une fois ce plancher atteint, aucune année supplémentaire sans sinistre ne le fait baisser davantage.
Un conducteur qui roule treize ans sans le moindre sinistre responsable atteint le coefficient plancher de 0,50, soit une prime divisée par deux par rapport à sa première année.
Le premier sinistre protégé après trois ans à 0,50
La loi prévoit une protection souvent ignorée : si vous détenez le coefficient 0,50 depuis au moins trois ans, votre premier sinistre responsable n’entraîne aucune majoration. Cet avantage figure dans le Code des assurances, il s’applique donc chez tous les assureurs sans supplément. Vous retrouvez le détail de cette règle sur la fiche officielle consacrée à la protection du premier sinistre.
Ne confondez pas cet avantage légal avec le bonus 50 à vie, une garantie commerciale et payante. Certains assureurs la proposent pour geler votre coefficient à 0,50 au-delà de ce premier accident, mais rien ne les y oblige.
Le malus maximal à 3,50
À l’opposé, le coefficient ne peut jamais dépasser 3,50, même après une longue série d’accidents responsables. Ce plafond multiplie tout de même votre prime de référence par 3,5. Un conducteur à 3,50 avec une prime de référence de 600 euros paie ainsi 2 100 euros par an, contre 300 euros au bonus maximal.
Comment faire baisser un malus ?
La règle de descente rapide
Après deux années consécutives sans sinistre responsable, votre coefficient ne peut plus dépasser 1, quel que soit le malus accumulé auparavant.
Cette mesure, dite règle de descente rapide, remet le compteur à 1 sans attendre une lente décroissance de 5 % par an. Vous repartez ensuite sur un cycle de bonus classique, année après année. C’est le moyen le plus efficace de sortir d’un malus lourd.
Les sinistres sans conséquence sur le coefficient
Tous les sinistres ne pénalisent pas votre CRM. N’entraînent aucune majoration :
- un accident où votre responsabilité n’est pas engagée ;
- un vol ou un incendie de votre véhicule ;
- un bris de glace seul ;
- une catastrophe naturelle reconnue ;
- un stationnement percuté par un tiers identifié.
En cas de doute sur votre part de responsabilité, pensez à remplir votre constat amiable avec soin. C’est ce document qui déterminera l’application ou non du malus.
Relevé d’information et transfert du bonus
Le relevé d’information de votre assureur
Votre assureur consigne votre coefficient sur un document officiel : le relevé d’information. Il retrace vos sinistres des cinq dernières années et votre CRM actuel. Vous pouvez le demander à tout moment, et l’assureur doit vous le remettre sous quinze jours.
Transfert lors d’un changement d’assureur
Votre bonus vous appartient et vous suit lorsque vous changez d’assureur. Le nouveau contrat reprend le coefficient inscrit sur votre relevé d’information, sans remise à zéro. C’est ce qui rend la comparaison des offres si intéressante, y compris pour l’assurance d’un jeune conducteur qui cherche à alléger sa cotisation.
Deuxième véhicule et conjoint
Le bonus peut aussi se transférer entre proches et entre véhicules, sous conditions :
- un deuxième véhicule assuré à votre nom peut reprendre votre coefficient ;
- votre conjoint peut hériter de votre bonus s’il figure comme conducteur ;
- un bonus acquis à l’étranger est parfois repris sur présentation d’un justificatif.
Ces transferts dépendent toutefois des règles internes de chaque compagnie. Vérifiez-les toujours avant de souscrire, car les pratiques varient d’un assureur à l’autre.